 Redaktion TrocknungszentraleAktualisiert am 5 Min. Lesezeit
Nach einem Wasserschaden stellt sich schnell die Frage: Welche Versicherung zahlt? Die Antwort hängt von drei Dingen ab – woher das Wasser kam, was beschädigt wurde und ob Sie Eigentümer oder Mieter sind. Oft sind zwei oder sogar drei Versicherungen beteiligt: eine für das Gebäude, eine für die Einrichtung, eine für Schäden bei Nachbarn.
Dieser Ratgeber gibt Ihnen einen Überblick. Er ersetzt keine Rechtsberatung: Was im Einzelfall gilt, steht in Ihrem Versicherungsvertrag. Aber er hilft Ihnen, die richtigen Fragen zu stellen und nichts zu vergessen.
Die wichtigste Frage: Woher kam das Wasser?
Versicherungen unterscheiden nach der Ursache. Das ist der Grund, warum ein Rohrbruch und ein vollgelaufener Keller nach Starkregen völlig unterschiedlich behandelt werden – obwohl der Schaden gleich aussehen kann.
- Leitungswasser: Wasser, das bestimmungswidrig aus Leitungen, Armaturen, Heizungsanlagen oder angeschlossenen Geräten austritt – etwa bei Rohrbruch, undichter Verbindung oder geplatztem Waschmaschinenschlauch.
- Naturgefahren: Wasser von außen, etwa durch Starkregen, Überschwemmung oder Rückstau aus der Kanalisation. Das ist in der Regel nur über eine Elementarschadenversicherung abgedeckt.
- Eindringendes Regenwasser: Wasser durch undichte Dächer, Fenster oder Fassaden ist häufig gar nicht oder nur eingeschränkt versichert – hier lohnt ein genauer Blick in die Bedingungen.
Wohngebäudeversicherung: Schäden am Haus
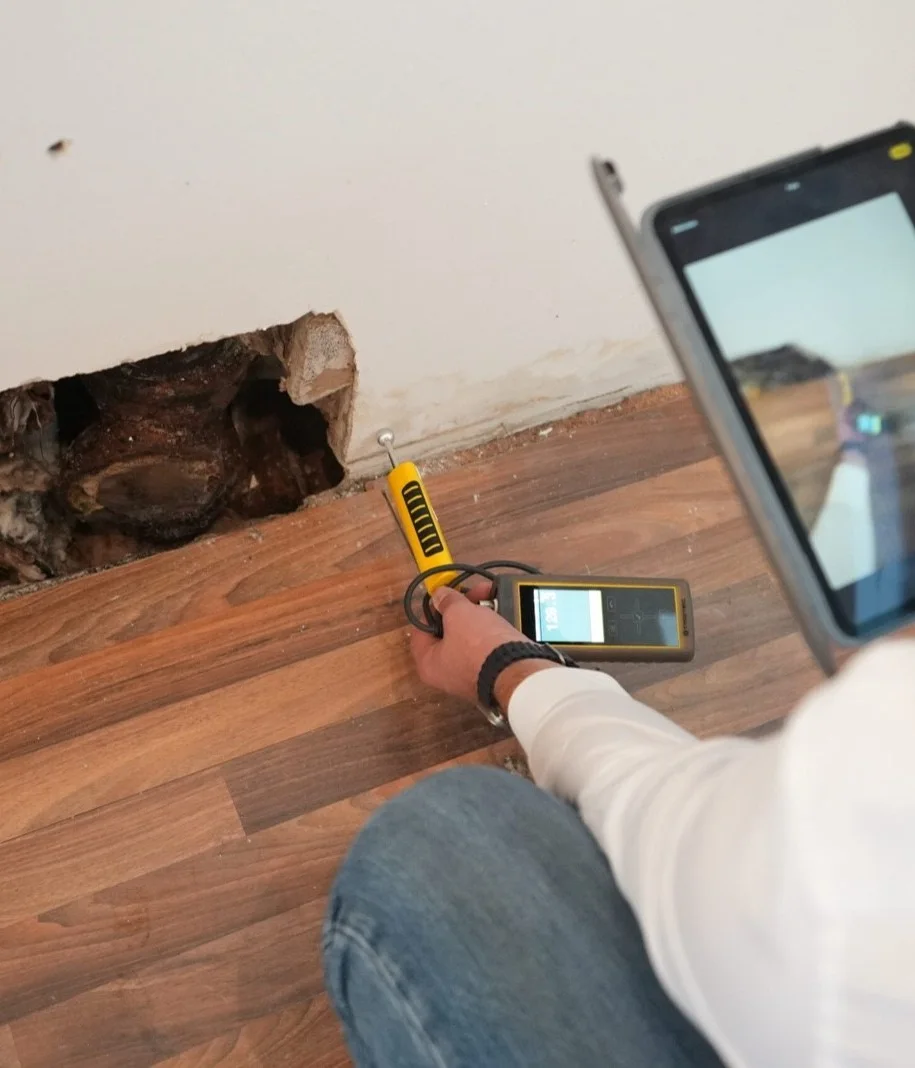
Die Wohngebäudeversicherung ist für alles zuständig, was fest mit dem Gebäude verbunden ist: Wände, Decken, Estrich, fest verlegte Bodenbeläge, Fliesen, Leitungen, Heizung und Sanitärinstallationen. Bei einem versicherten Leitungswasserschaden übernimmt sie in vielen Verträgen auch die Kosten für Leckortung, Trocknung und die Wiederherstellung.
Bei vermieteten Wohnungen schließt der Eigentümer bzw. die Eigentümergemeinschaft diese Versicherung ab. In Eigentümergemeinschaften gilt: Schäden am Gemeinschaftseigentum – etwa an Steigleitungen oder tragenden Wänden – laufen über die Gebäudeversicherung der Gemeinschaft, die Hausverwaltung koordiniert die Abwicklung.
Hausratversicherung: Möbel, Kleidung, Elektronik
Alles, was Sie bei einem Umzug mitnehmen würden, gehört zum Hausrat: Möbel, Teppiche, Kleidung, Elektrogeräte, Bücher. Werden diese Dinge durch Leitungswasser beschädigt, ist die Hausratversicherung zuständig – unabhängig davon, ob Sie Eigentümer oder Mieter sind. Auch hier gilt: Schäden durch Starkregen oder Überschwemmung sind meist nur mit einem Elementarbaustein versichert.
Haftpflichtversicherung: Wenn Sie den Schaden verursacht haben
Haben Sie einen Wasserschaden in einer anderen Wohnung verursacht – etwa weil Ihr Aquarium ausgelaufen ist oder die Badewanne übergelaufen ist –, kommt Ihre private Haftpflichtversicherung für den Schaden beim Nachbarn auf, sofern Sie ein Verschulden trifft. Bei Leitungswasserschäden ohne eigenes Verschulden regeln die Gebäude- und Hausratversicherungen den Schaden in der Regel direkt.
Als Mieter: Was Sie tun müssen
- 1Schaden sofort dem Vermieter oder der Hausverwaltung melden – am besten zusätzlich schriftlich mit Fotos.
- 2Zumutbare Sofortmaßnahmen ergreifen: Wasser abstellen, Möbel retten, Wasser aufnehmen.
- 3Eigene Einrichtung über die Hausratversicherung melden.
- 4Trocknungsgeräte und Handwerker in die Wohnung lassen. Die Kosten für den Strom der Geräte werden in vielen Fällen erstattet – notieren Sie die Zählerstände zu Beginn und am Ende.
Ihre Pflichten im Schadensfall
Alle Versicherungen erwarten, dass Sie den Schaden so gering wie möglich halten und zügig melden. Diese sogenannten Obliegenheiten stehen in Ihren Versicherungsbedingungen. Wer sie verletzt, riskiert, dass die Leistung gekürzt wird.
- Schadensminderung: Wasser abstellen, Wasser aufnehmen, Dinge in Sicherheit bringen.
- Meldung: Den Schaden unverzüglich der Versicherung anzeigen.
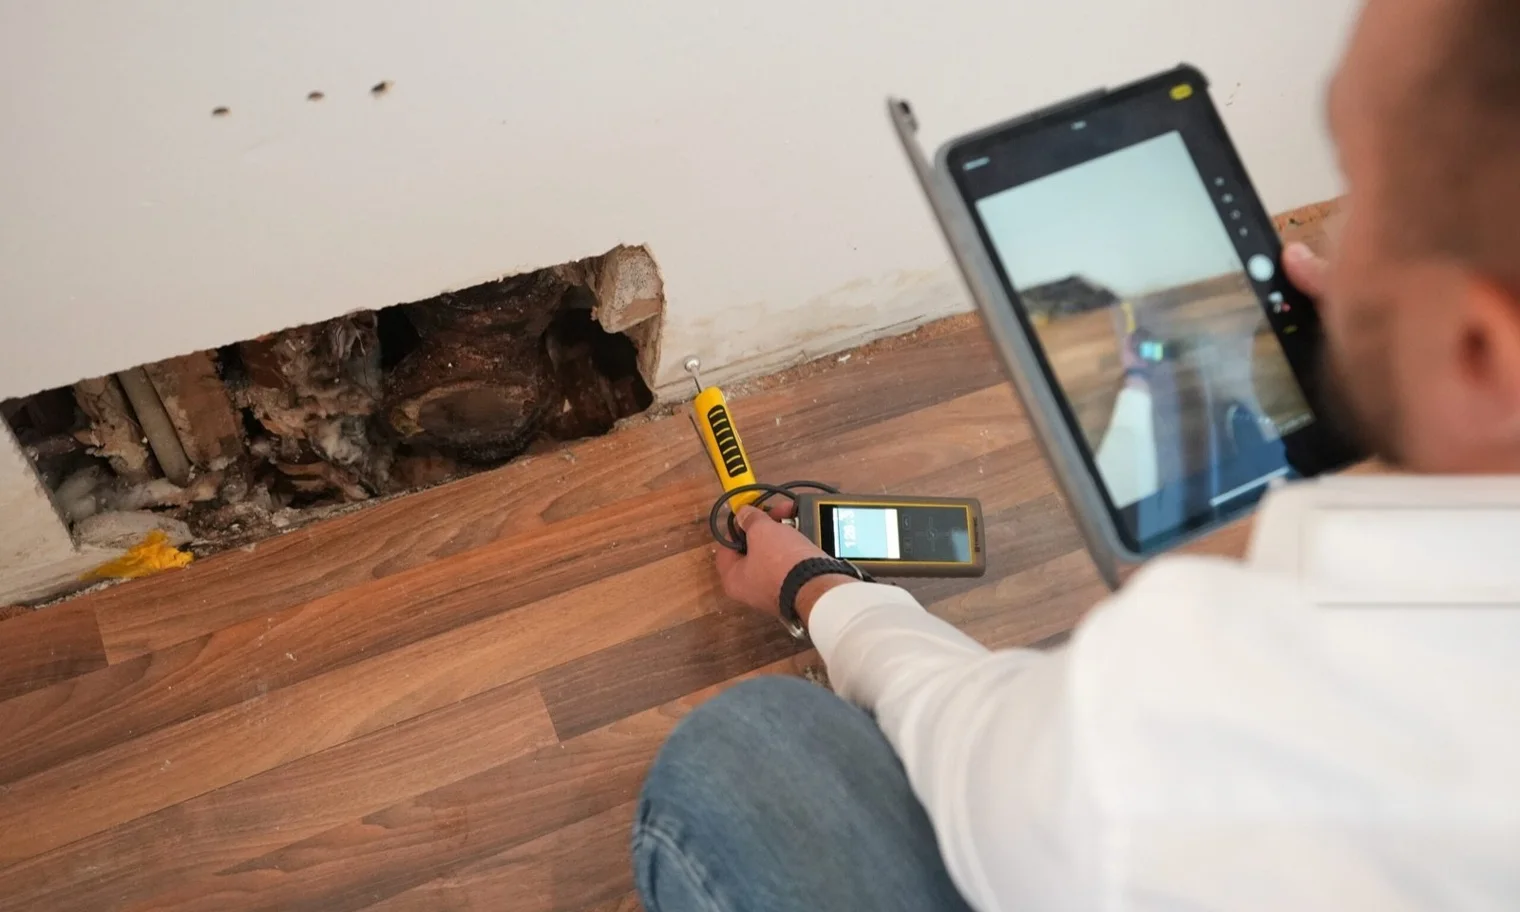
- Nachweis: Fotos, Liste beschädigter Gegenstände, Belege für Kosten.
- Besichtigung ermöglichen: Beschädigte Teile nicht vorschnell entsorgen, damit ein Gutachter sie ansehen kann.
Auf einen Blick: Wer zahlt was?
- Rohrbruch, Schaden an Wänden und Estrich: Wohngebäudeversicherung
- Rohrbruch, Schaden an Möbeln: Hausratversicherung
- Starkregen oder Rückstau: nur mit Elementarschadenversicherung
- Von Ihnen verursachter Schaden beim Nachbarn: private Haftpflichtversicherung
- Mietwohnung: Gebäude über den Vermieter, Einrichtung über Ihre Hausratversicherung
Egal, welche Versicherung am Ende zahlt: Je früher getrocknet wird, desto kleiner bleibt der Schaden – und desto unkomplizierter die Regulierung. Wie eine fachgerechte Wasserschadensanierung abläuft und was Sie in den ersten Stunden selbst tun können, lesen Sie im Ratgeber Wasserschaden – was tun?